
La TVA Amazon FBA constitue souvent la première source de confusion pour un vendeur qui découvre Amazon. Beaucoup pensent que la plateforme gère automatiquement cette obligation dès qu’ils activent le programme Expédié par Amazon. D’autres estiment, à l’inverse, que le FBM les dispense totalement de cette contrainte parce qu’ils gèrent eux-mêmes leur logistique. Ces deux convictions sont pourtant erronées, et elles peuvent entraîner un blocage d’inventaire, une suspension de compte ou un redressement fiscal.
En réalité, la TVA Amazon FBA France avant tout du lieu où les produits sont physiquement stockés, du pays des clients finaux et du volume de ventes réalisé au-delà des frontières. Ce triptyque compte bien plus que le simple choix entre FBA et FBM. C’est pourquoi cet article compare précisément les risques fiscaux associés à chaque modèle, afin d’aider tout vendeur débutant à structurer son activité sur des bases solides dès le lancement.
Comprendre la TVA Amazon FBA : ce qu’un vendeur débutant doit savoir
La TVA ne dépend pas uniquement du chiffre d’affaires
Contrairement à une idée largement répandue, l’obligation de TVA sur Amazon n’est pas uniquement liée à un seuil de chiffre d’affaires. Amazon indique en effet que trois éléments déterminent cette obligation : le pays d’établissement de l’entreprise, le lieu de stockage des produits et le volume des ventes réalisées. Ainsi, un vendeur qui ne dépasse aucun seuil peut malgré tout devenir immédiatement redevable de la TVA locale, simplement parce qu’il stocke un produit dans un pays donné.
En France, le seuil de franchise en base s’élève à 85 000 euros de chiffre d’affaires annuel, avec une tolérance jusqu’à 93 500 euros. Au-delà, l’immatriculation à la TVA devient obligatoire pour l’activité domestique française. Toutefois, ce seuil ne s’applique qu’aux ventes réalisées depuis le territoire national : il ne protège donc pas un vendeur qui commence à stocker ses produits ailleurs en Europe.
Les trois facteurs qui déclenchent une obligation de TVA
Avant de choisir entre FBA et FBM, il convient donc de répondre à trois questions précises. Premièrement, où les produits sont-ils physiquement entreposés ? Deuxièmement, dans quel pays résident les clients concernés par la vente ? Troisièmement, qui, entre le vendeur et la marketplace, assume la responsabilité de collecter et de reverser la TVA sur cette transaction ?
Ces trois questions structurent l’ensemble des obligations liées à la TVA Amazon FBA. Elles expliquent également pourquoi deux vendeurs affichant un chiffre d’affaires identique peuvent se retrouver avec des obligations fiscales totalement différentes selon leur organisation logistique.
Pourquoi la collecte de TVA par Amazon ne suffit pas
Dans certains cas précis, Amazon agit comme fournisseur présumé pour la TVA, notamment lorsqu’un vendeur non établi dans l’Union européenne réalise des ventes de biens importés de faible valeur. Amazon collecte alors la TVA due et la reverse directement, sans intervention du vendeur sur cette transaction spécifique.
Cependant, ce mécanisme ne couvre pas l’ensemble des obligations fiscales du vendeur. Même lorsque Amazon endosse ce rôle pour certaines ventes, le vendeur demeure responsable de son immatriculation dans les pays où il stocke ses produits, ainsi que du dépôt de ses déclarations locales. Confondre ces deux niveaux de responsabilité reste l’une des erreurs les plus fréquentes chez les vendeurs débutants.
FBA et FBM : deux logiques logistiques aux conséquences fiscales différentes
Le fonctionnement du FBA sur Amazon
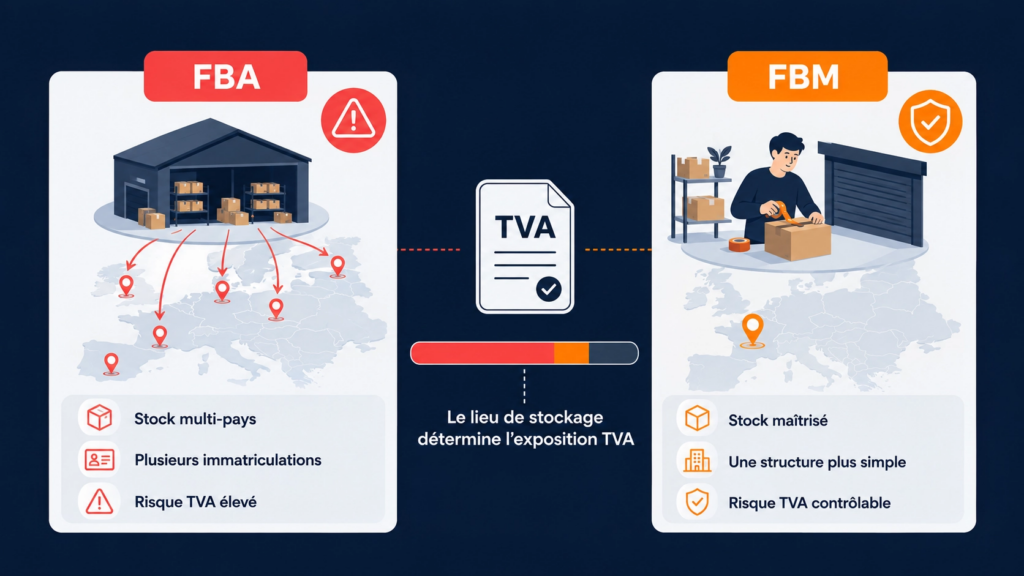
Avec le FBA, le vendeur expédie son stock vers un ou plusieurs entrepôts Amazon. La plateforme se charge ensuite du stockage, de la préparation des commandes, de la livraison au client final et de la gestion des retours. Selon le programme activé, national, européen ou Pan-European, les produits peuvent rester dans un seul pays ou être répartis automatiquement entre plusieurs centres de distribution afin d’accélérer les délais de livraison.
C’est précisément cette répartition automatique qui rend le FBA plus sensible sur le plan fiscal. La question déterminante n’est donc pas de savoir si Amazon livre correctement les clients, mais de savoir dans quels pays le stock se trouve réellement à un instant donné.
Le fonctionnement du FBM sur Amazon
Avec le FBM, le vendeur, ou un prestataire logistique de son choix, assure lui-même le stockage et l’expédition des commandes. Il conserve ainsi la maîtrise de l’emplacement de son stock, de l’emballage et de la gestion des retours. Ce contrôle accru ne supprime toutefois pas tout risque fiscal : dès qu’un entrepôt tiers est situé dans un autre pays européen, cette localisation crée les mêmes obligations de TVA locale qu’un entrepôt Amazon.
La différence qui change tout : le lieu de stockage
En définitive, la distinction essentielle entre FBA et FBM ne réside pas dans qui expédie la commande, mais dans qui contrôle véritablement l’emplacement du stock. Avec le FBA, Amazon peut décider de répartir les produits entre plusieurs pays sans que le vendeur en ait toujours une visibilité immédiate. Avec le FBM, le vendeur garde généralement cette maîtrise, sauf lorsqu’il externalise sa logistique à l’étranger.
TVA Amazon FBA France : quand l’immatriculation devient-elle obligatoire ?
Le principe du stockage qui déclenche l’obligation
La règle centrale du FBA reste simple et ne comporte pas d’exception notable. Dès que des produits sont physiquement stockés dans un entrepôt Amazon situé dans un pays de l’Union européenne, une immatriculation à la TVA devient nécessaire dans ce pays, quel que soit le chiffre d’affaires réalisé. Pour un vendeur étranger stockant en France via Amazon FBA, cela signifie une obligation d’immatriculation dès le premier produit entreposé, sans aucun seuil de tolérance.
Cette règle s’applique aussi bien à un vendeur établi hors de l’Union européenne qu’à un vendeur établi dans un autre pays membre. Le simple fait de stocker crée en effet ce que plusieurs experts fiscaux qualifient d’établissement fixe au sens de la TVA, déclenchant ainsi une obligation immédiate.
Le programme Pan-European FBA et la multiplication des pays
Le programme Pan-European FBA permet à Amazon de répartir automatiquement le stock d’un vendeur entre plusieurs pays, comme l’Allemagne, la France, l’Italie, l’Espagne ou la Pologne, afin d’accélérer les livraisons Prime dans toute l’Europe. L’avantage logistique demeure réel, mais la contrepartie fiscale l’est tout autant : un numéro de TVA valide devient nécessaire dans chacun des pays où le stock se trouve physiquement réparti.
Les critères d’éligibilité ont d’ailleurs évolué récemment. Amazon exige désormais un minimum de cinq numéros de TVA actifs dans des pays européens pour permettre la participation au programme Pan-European. Un vendeur qui active cette option sans avoir anticipé ses immatriculations multiples s’expose donc à un blocage de son inventaire dans les pays concernés.
Le statut de fournisseur présumé d’Amazon
Pour certaines transactions impliquant des vendeurs non établis dans l’Union européenne, Amazon peut endosser le rôle de fournisseur présumé et collecter directement la TVA due au moment de la vente. Ce mécanisme allège une partie de la charge de collecte pour ces transactions précises, mais il ne dispense en aucun cas le vendeur de s’immatriculer dans chaque pays de stockage FBA, ni de déposer les déclarations locales correspondantes, y compris pour le suivi des mouvements de stock intracommunautaires.
TVA Amazon FBM : quelles obligations pour un vendeur qui expédie lui-même
Le FBM depuis un seul pays, une gestion plus simple
Lorsqu’un vendeur utilise le FBM depuis un unique pays, la France par exemple, et expédie lui-même l’ensemble de ses commandes, la situation fiscale reste nettement plus simple à maîtriser que celle d’un FBA multi-pays. L’immatriculation nécessaire se limite alors, en principe, au pays de stockage, tandis que les ventes réalisées vers d’autres pays relèvent des règles de vente à distance intracommunautaire. Cette relative simplicité explique pourquoi de nombreux experts-comptables recommandent le FBM comme point de départ pour un vendeur qui découvre les marketplaces européennes.
Le seuil de 10 000 euros pour les ventes à distance
Depuis la réforme du commerce électronique européen, un seuil harmonisé de dix mille euros par an s’applique désormais à l’ensemble des ventes B2C à distance réalisées vers d’autres pays de l’Union européenne, tous canaux de vente confondus. Au-delà de ce seuil, le vendeur doit soit s’immatriculer à la TVA dans chaque pays de destination, soit opter pour le régime simplifié de l’OSS, qui permet de déclarer l’ensemble de ces ventes via une déclaration unique dans le pays d’établissement.
Un point mérite une attention particulière : ce seuil se calcule sur l’ensemble des ventes à distance réalisées vers l’Union européenne, tous canaux confondus, et non uniquement sur les ventes générées via Amazon. Un vendeur actif sur plusieurs marketplaces doit par conséquent agréger l’intégralité de ses volumes pour évaluer correctement son obligation.
Le piège de l’entrepôt tiers à l’étranger
Un vendeur en FBM peut être tenté de recourir à un prestataire logistique tiers situé dans un autre pays européen afin de réduire ses délais de livraison, sans pour autant utiliser le programme FBA d’Amazon. Ce choix, bien qu’il ne relève pas techniquement du FBA, crée toutefois exactement le même type d’obligation de TVA locale que le stockage FBA. C’est en effet la localisation physique du stock, et non le programme logistique utilisé, qui déclenche l’obligation fiscale.
TVA Amazon FBA ou FBM : comparatif des risques pour un vendeur débutant
Tableau comparatif par critère de risque
Le tableau suivant synthétise les principaux écarts de risque entre les deux modèles.
| Critère de risque | FBA | FBM |
|---|---|---|
| Déclenchement de l’obligation | Le stockage dans un entrepôt Amazon déclenche presque systématiquement une immatriculation, quel que soit le chiffre d’affaires | L’obligation dépend surtout du lieu de stockage choisi et du dépassement du seuil de dix mille euros en vente cross-border |
| Nombre de pays d’immatriculation | Peut nécessiter cinq immatriculations ou plus avec le Pan-European FBA | Généralement limité au pays de stockage réel, souvent un seul pays |
| Complexité des déclarations | Déclarations locales dans chaque pays de stockage, complétées par le suivi des mouvements de stock intracommunautaires | Déclaration centralisée possible via l’OSS pour les ventes cross-border sans stockage local |
| Couverture par l’OSS | L’OSS ne remplace jamais l’immatriculation locale exigée par le stockage FBA | L’OSS peut couvrir efficacement l’essentiel des ventes cross-border si le stockage reste mono-pays |
| Risque de blocage du compte | Inventaire FBA bloqué si le numéro de TVA du pays de stockage manque ou s’avère invalide | Risque plus limité, mais bien réel si le seuil est dépassé sans immatriculation ni recours à l’OSS |
Le risque dominant selon le modèle choisi
Pour le FBA, le risque le plus élevé consiste à ignorer précisément dans quels pays le stock se trouve réparti à un instant donné, en particulier avec le programme Pan-European. Ce manque de visibilité conduit fréquemment à des obligations non anticipées dans des pays où le vendeur n’a jamais ouvert de structure.
Pour le FBM en revanche, le risque le plus élevé consiste à croire que l’absence de stockage Amazon dispense de tout suivi fiscal. Le dépassement silencieux du seuil de dix mille euros, ou le recours à un entrepôt tiers à l’étranger, produisent en réalité des obligations tout aussi contraignantes que celles du FBA.
Ce que l’OSS couvre et ce qu’il ne couvre pas
Le régime OSS a été conçu pour simplifier la déclaration des ventes B2C à distance réalisées depuis un unique pays d’établissement vers d’autres pays de l’Union européenne. Il ne couvre toutefois pas les obligations qui naissent du simple fait de stocker des produits dans un autre pays, ce que réalise justement le programme Pan-European FBA. Un vendeur FBA multi-pays a donc besoin, en complément de l’OSS le cas échéant, d’immatriculations locales dans chaque pays de stockage.
Les erreurs de TVA les plus fréquentes chez les nouveaux vendeurs Amazon
Activer le Pan-EU avant de connaître ses obligations
De nombreux vendeurs activent le programme Pan-European FBA dès leur lancement, séduits par la promesse de livraisons Prime rapides dans toute l’Europe. Ils n’ont cependant pas toujours anticipé qu’Amazon répartirait leur stock dans des entrepôts situés en Allemagne, en Italie, en Espagne ou en Pologne, ni préparé les immatriculations de TVA correspondantes.
Confondre la collecte Amazon et sa propre conformité
Certains vendeurs pensent qu’Amazon, en tant que marketplace, assume l’intégralité de leur conformité fiscale. En réalité, le rôle de fournisseur présumé d’Amazon ne s’applique qu’à certaines catégories de transactions bien définies. Le vendeur demeure donc responsable de son immatriculation, de ses factures et de ses déclarations locales dans les pays où il stocke.
Négliger le suivi du chiffre d’affaires cross-border
Un vendeur FBM qui ne suit pas son chiffre d’affaires cumulé sur l’ensemble de ses canaux peut dépasser le seuil de dix mille euros sans s’en rendre compte, tout en continuant à facturer la TVA de son pays d’origine à des clients situés ailleurs en Europe. Cette erreur expose directement à un redressement fiscal rétroactif.
Laisser un numéro de TVA invalide dans Seller Central
Amazon impose que le numéro de TVA renseigné dans Seller Central corresponde exactement à la raison sociale et à l’adresse enregistrées auprès de l’administration fiscale concernée. Un numéro invalide, expiré ou mal renseigné entraîne fréquemment une restriction de vente ou un blocage de l’inventaire FBA dans le pays concerné.
FBA ou FBM : quel modèle choisir pour débuter en France
Les situations où le FBM reste préférable
Le FBM convient particulièrement à un vendeur débutant lorsque celui-ci souhaite conserver une maîtrise totale de son lieu de stockage, lorsqu’il vend principalement depuis la France, lorsque ses volumes de commandes restent modérés, ou lorsqu’il dispose de la capacité opérationnelle nécessaire pour gérer lui-même sa logistique. Ce modèle permet ainsi de valider un marché avant d’investir dans une organisation multi-pays plus complexe.
Les situations où le FBA garde son intérêt
Le FBA conserve néanmoins des avantages décisifs dans plusieurs cas. Il devient pertinent lorsque l’accès au badge Prime constitue un levier stratégique de conversion, lorsque le volume de commandes justifie l’optimisation logistique offerte par Amazon, ou lorsque le vendeur a déjà mis en place un système de suivi fiscal multi-pays. Il devient également recommandé lorsque le vendeur travaille avec un expert-comptable spécialisé et qu’il comprend précisément le programme de stockage qu’il active, qu’il soit national, européen ou Pan-EU.
Une progression en trois étapes vers le FBA multi-pays
Une approche progressive limite considérablement les risques. La première étape consiste à valider son marché sur un seul pays, en FBM ou en FBA mono-pays, avec une immatriculation claire et un circuit de facturation maîtrisé. La deuxième étape consiste à étendre l’activité de façon contrôlée, en vendant en cross-border depuis un stock unique, en surveillant le seuil de dix mille euros et en évaluant l’intérêt de l’OSS. La troisième étape, enfin, consiste à industrialiser l’activité avec le FBA multi-pays, uniquement après avoir identifié les pays de stockage possibles et finalisé les immatriculations nécessaires.
Checklist TVA avant de lancer votre activité Amazon
Les vérifications avant le premier envoi de stock
Avant tout premier envoi de stock, il est recommandé de suivre une séquence de vérifications précises. Il convient d’abord d’identifier le pays d’établissement de l’entreprise, puis le ou les pays où les produits seront physiquement stockés. Il faut ensuite lister les marketplaces et pays cibles de vente, distinguer les ventes B2C des ventes B2B, et vérifier le seuil de franchise applicable dans le pays d’établissement. Le chiffre d’affaires cross-border doit également être suivi par rapport au seuil de dix mille euros, tandis que l’intérêt d’un enregistrement OSS, ou IOSS pour les produits importés, doit être évalué avant tout transfert de stock vers un nouveau pays.
Les documents à maintenir à jour dans Seller Central
Un suivi rigoureux implique également de maintenir plusieurs documents à jour. Le numéro de TVA doit rester valide pour chaque pays de stockage, et il doit correspondre exactement à la raison sociale et à l’adresse enregistrées. Les factures doivent respecter les exigences de TVA européenne, tandis que les mouvements de stock entre entrepôts doivent être suivis mensuellement. Un responsable clair des déclarations de TVA doit enfin être identifié, qu’il s’agisse d’une ressource interne ou d’un expert-comptable, et cette organisation doit être vérifiée systématiquement après tout changement de programme logistique.
Foire aux questions sur la TVA Amazon FBA et FBM
Amazon FBA est-il soumis à la TVA en France ?
Oui. Dès que des produits sont stockés dans un entrepôt Amazon situé en France, une immatriculation à la TVA française est en principe requise, indépendamment du chiffre d’affaires réalisé.
Un vendeur Amazon FBM doit-il s’immatriculer à la TVA ?
Cela dépend du lieu de stockage et du volume de ventes cross-border. Un vendeur FBM qui stocke localement et dépasse le seuil de dix mille euros de ventes à distance intracommunautaires doit s’immatriculer, ou opter pour l’OSS.
Quelle est la différence entre FBA et FBM pour la TVA ?
Le FBA multiplie potentiellement les pays d’immatriculation en raison du stockage réparti par Amazon, notamment via le Pan-European. Le FBM, quant à lui, concentre le risque sur le suivi du seuil de vente à distance et sur l’éventuel recours à un entrepôt tiers à l’étranger.
L’OSS suffit-il pour vendre sur Amazon FBA en Europe ?
Non. L’OSS simplifie la déclaration des ventes B2C à distance depuis un pays unique, mais il ne remplace pas l’immatriculation locale exigée dès qu’un stock FBA se trouve physiquement dans un autre pays.
Amazon paie-t-il la TVA à la place du vendeur ?
Dans certains cas précis, notamment pour des vendeurs non établis dans l’Union européenne sur des transactions spécifiques, Amazon peut agir comme fournisseur présumé et collecter la TVA due. Cela ne dispense toutefois pas le vendeur de ses obligations d’immatriculation et de déclaration dans les pays où il stocke.
Que se passe-t-il si mon numéro de TVA Amazon est invalide ?
Amazon peut restreindre les droits de vente ou bloquer l’inventaire FBA dans le pays concerné si le numéro de TVA fourni est invalide, expiré, ou ne correspond pas à la raison sociale enregistrée en Seller Central.
TVA Amazon FBA France : le choix qui protège votre activité
La TVA Amazon FBA France ne se résume donc jamais à un simple arbitrage entre deux modes de livraison. Elle engage la structure fiscale de l’entreprise dès le premier produit stocké, et elle mérite une attention équivalente à celle accordée au choix du catalogue ou de la stratégie publicitaire.
Trois principes permettent de retenir l’essentiel de cette comparaison. Le FBA offre une logistique simplifiée, mais expose à une complexité fiscale potentiellement multi-pays. Le FBM, à l’inverse, facilite le contrôle de la TVA, mais impose de gérer soi-même l’ensemble de la chaîne logistique. Le modèle le plus adapté reste, in fine, celui que l’entreprise est réellement capable de piloter, tant sur le plan opérationnel que sur le plan fiscal.
C’est précisément cette cohérence entre ambition commerciale et capacité de pilotage qui distingue les vendeurs qui construisent une activité durable sur Amazon de ceux qui subissent, quelques mois plus tard, un blocage de compte ou un rattrapage fiscal coûteux.
Passez à l’action avant votre premier envoi de stock
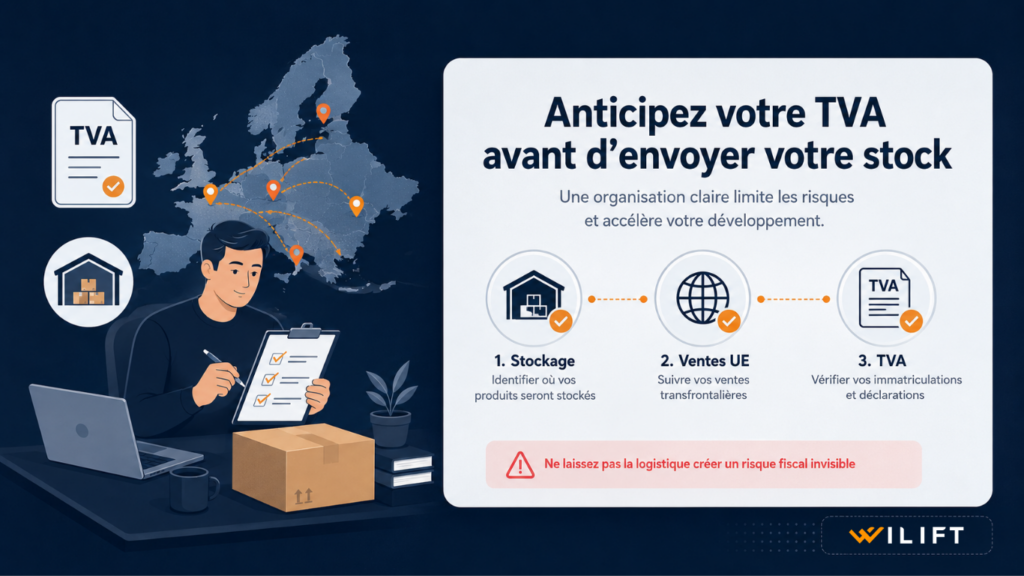
Avant d’expédier le moindre produit vers un entrepôt Amazon ou un prestataire logistique, prenez le temps de cartographier précisément où vos produits seront stockés, vers quels pays vous vendez, et qui portera la responsabilité de vos déclarations de TVA. Cette préparation en amont évite la grande majorité des blocages de compte et des immatriculations tardives observés chez les vendeurs débutants.
WILIFT accompagne les vendeurs Amazon dans la structuration de leur catalogue et de leur pilotage opérationnel au quotidien. Si vous préparez une expansion vers le FBA multi-pays, échangeons ensemble afin de construire une organisation logistique et fiscale réellement adaptée à votre niveau de maturité.
Avertissement : cet article a une vocation purement informative et ne remplace pas un conseil fiscal ou juridique personnalisé. Les obligations de TVA peuvent varier selon le pays d’établissement, le type d’entreprise, la nature des transactions et les modalités de stockage et d’expédition des marchandises. Il est recommandé de valider votre situation avec un expert-comptable ou un conseiller fiscal spécialisé avant toute décision.
Commentaires récents